汽车零部件 从制造基石到产业变革的核心力量
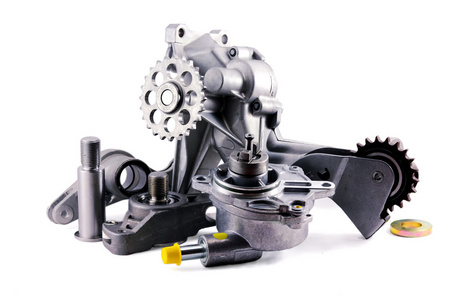
汽车工业被誉为“现代工业皇冠上的明珠”,而这颗明珠的璀璨,离不开成千上万个精密、可靠的汽车零部件共同支撑。从一颗螺丝钉到一台发动机,从一片刹车片到一套智能驾驶传感器,汽车零部件构成了整车的骨骼、血肉与神经。它们不仅决定了汽车的性能、安全与舒适,更在电动化、智能化浪潮中,成为重塑产业格局的关键变量。
一、汽车零部件的分类与功能
汽车零部件通常按系统分为几大类:
- 动力总成部件:包括发动机缸体、活塞、曲轴、变速箱齿轮、离合器以及新能源车的动力电池、驱动电机、电控系统等。它们是汽车的心脏,直接决定动力性、经济性与排放水平。
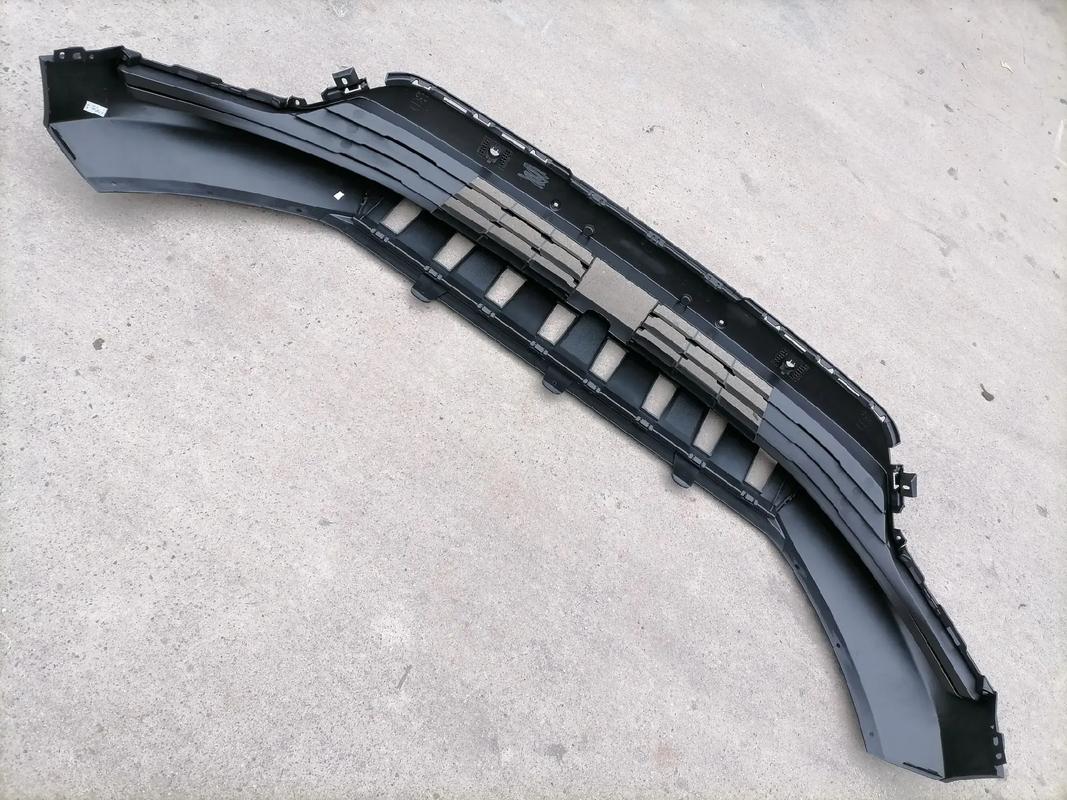
- 底盘与车身部件:如悬挂弹簧、减震器、转向节、制动盘、刹车片、车架、车门、保险杠等。它们承载车身、传递力矩,保障操控稳定性与被动安全。
- 电气与电子部件:涵盖线束、传感器、控制器、仪表盘、照明系统、娱乐主机及ADAS(高级驾驶辅助系统)模块。电子部件在整车成本中的占比逐年攀升,已从过去的配角走向舞台中央。
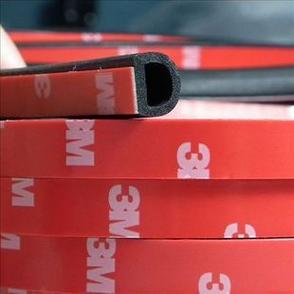
- 内外饰与通用件:座椅、仪表板、空调系统、玻璃、密封条、紧固件等。它们虽不直接决定性能,却深刻影响用户的感官体验与使用便利性。
二、零部件产业的链条与模式
汽车零部件产业通常呈现金字塔式分层结构:
- 一级供应商:直接向整车厂供货,具备系统集成与模块化能力,如博世、大陆、采埃孚、宁德时代等。它们往往参与整车的前期研发,是技术创新的核心推动者。
- 二级供应商:向一级供应商提供总成或关键子部件,如涡轮增压器、电子芯片、精密齿轮等。
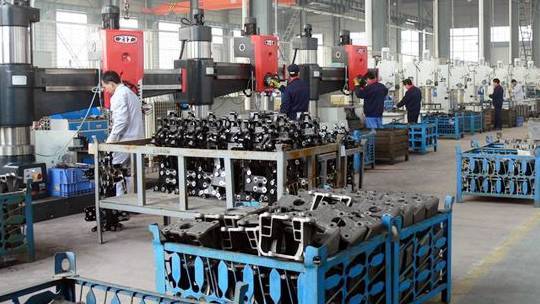
- 三级及以下供应商:提供原材料、标准件、铸锻毛坯或简单加工件,数量众多,竞争充分。
在整零关系上,传统模式是整车厂出图纸、供应商代工;而如今,以“软件定义汽车”为代表的新趋势,让零部件企业更早介入设计,甚至反向定义整车功能。零部件不再是简单的“配角”,而成为技术共创的“合伙人”。
三、电动化与智能化带来的深刻重塑
电动化去掉了发动机、变速箱等约三万多个零部件中的近三分之一,但同时也新增了三电系统、热管理系统、高压线束等全新品类。这带来两个显著影响:
- 价值链转移:传统动力总成供应商面临转型压力,而电池、电机、电控企业迅速崛起。动力电池在整车成本中的占比可达40%以上,由此诞生了万亿级市值的零部件巨头。
- 软硬件解耦:过去零部件靠硬件定义,现在靠软件定义。一个普通的车窗控制器可能内嵌数十万行代码,支持OTA升级。零部件企业必须同时具备软硬件协同开发能力。
在智能化方面,摄像头、毫米波雷达、激光雷达、域控制器、线控底盘等零部件成为新宠。它们让汽车从“机械产品”进化为“移动智能终端”。零部件不再是孤立的总成,而是感知、决策、执行闭环中的一环,数据与交互成为新的竞争壁垒。
四、我国汽车零部件产业的现状与挑战
我国拥有全球最完整的汽车零部件产业体系,企业数量超过10万家,产值规模居世界前列。在动力电池、电机、内饰、轮毂、玻璃等领域已具备较强国际竞争力。挑战同样突出:
- 核心技术受制于人:高端芯片、高性能传感器、精密减速器、空气悬架等仍较多依赖进口。
- 大而不强:企业数量多、规模小,行业集中度低,百亿级企业凤毛麟角;价格战频发,利润率偏低。
- 整零协作待深化:整车厂与零部件企业的长期战略绑定、数据共享和风险共担机制仍不完善。
- 国际化能力不足:海外布局、本地化服务、跨国管理经验等方面尚在起步阶段。
五、未来趋势与应对之道
汽车零部件将呈现以下趋势:
- 集成化与模块化:,减少零件数量,提高效率,如电驱三合一、热管理集成模块。
- 轻量化与新材料:铝合金、碳纤维复合材料、镁合金等加快应用,以缓解续航焦虑。
- 绿色低碳制造:从材料采购到回收利用,全生命周期碳足迹管理将成为准入门槛。
- 全球化与区域化并存:产业链在效率与安全之间再平衡,就近配套、友岸外包成为新常态。
- 软件与数据驱动:零部件企业需掌握嵌入式软件、功能安全、信息安全与云端服务能力。
对于汽车零部件企业而言,要在变局中立足,需深耕细分领域,打造“单打冠军”;加快数字化转型,实现降本增效;主动融入整车创新链,从“卖零件”转向“卖解决方案”;并重视人才与知识产权,筑牢长期竞争壁垒。
汽车零部件,看似平凡,却是汽车工业的根基与未来。没有强大的零部件体系,就没有强大的汽车产业。在汹涌的产业变革中,唯有那些能持续创新、灵活应变、深度协同的零部件企业,方能驶向更广阔的蓝海。而每一次引擎的启动、每一次智能辅助的介入、每一次碰撞安全考的守护,都是汽车零部件无声却深情的奉献。
如若转载,请注明出处:http://www.hbzygzc.com/product/31.html
更新时间:2026-10-18 08:53:49