宁波华翔 国内汽车零部件龙头成长路径解析
在当前全球汽车产业经历深刻变革的背景下,中国汽车零部件行业正迎来结构性重塑的关键时期。作为国内汽车内外饰件及金属件领域的领军企业,宁波华翔(002048.SZ)凭借其稳健的经营策略、深度的客户绑定以及持续的全球化布局,在竞争激烈的市场中确立了显著的龙头地位。
一、公司概况:从内饰件龙头到多元化零部件供应商
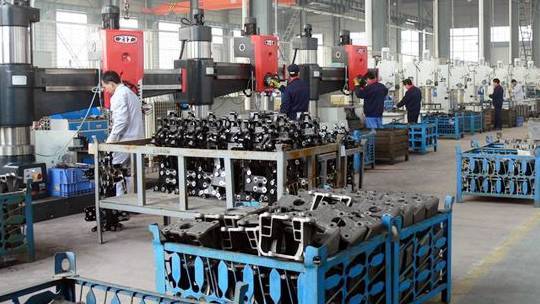
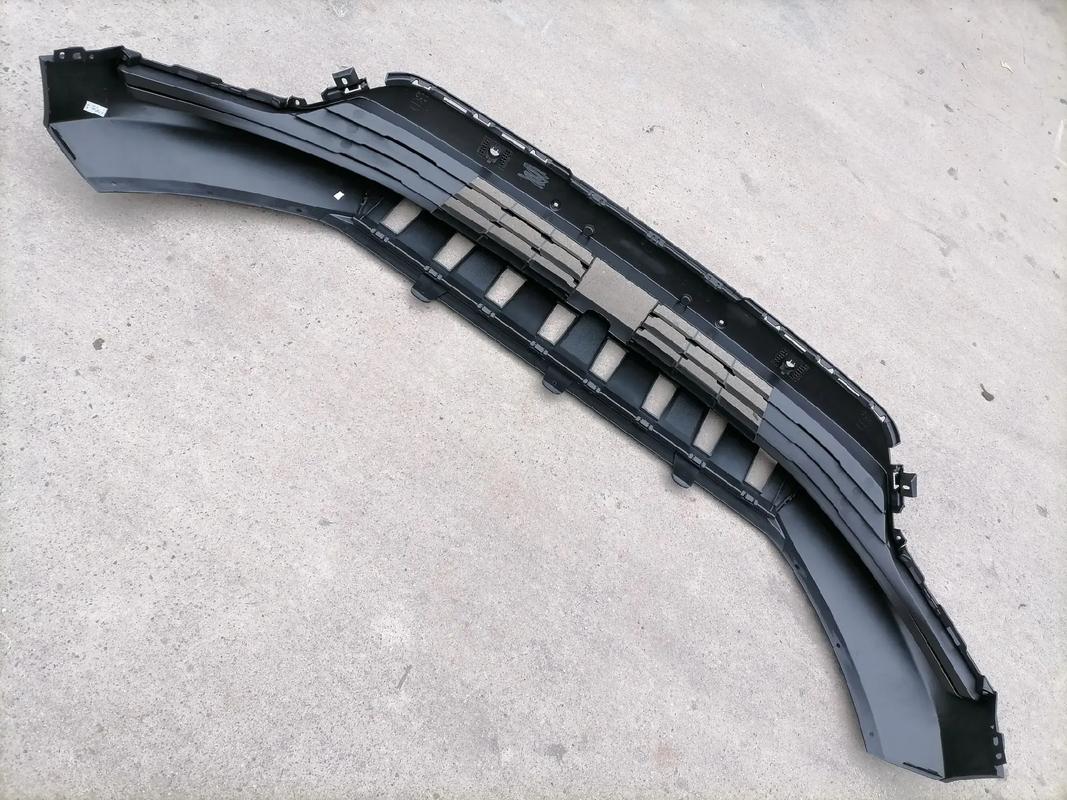
宁波华翔电子股份有限公司成立于1988年,总部位於浙江宁波,2005年在深交所上市。公司业务涵盖汽车内外饰件、金属件、电子电器附件等多个领域,主要产品包括仪表板、门板、立柱、保险杠、座椅骨架、电池包壳体等。通过多年内生增长与外延并购,宁波华翔已经从一个区域性内饰件厂商,成长为年营收超百亿的全国性汽车零部件龙头企业。
二、核心优势:绑定优质客户,布局全球产能
客户结构是衡量汽车零部件企业竞争力的首要指标。宁波华翔的客户矩阵覆盖了国内外主流车企,包括大众、奥迪、宝马、奔驰、通用、福特、丰田、本田、日产以及吉利、比亚迪、蔚来、理想等造车新势力。其中,与大众集团的合作尤为深入,公司不仅是大众在华A级车内外饰件的核心供应商,还通过收购德国HS Elektronik等标的,切入高端精密制造领域。
在产能布局上,宁波华翔坚持“贴近客户、辐射全球”的战略。公司在国内拥有宁波、上海、长春、成都、佛山等十余个生产基地,同时在德国、美国、墨西哥、罗马尼亚、印度等地设立了海外工厂,形成了覆盖亚洲、欧洲、北美三大汽车主产区的供应网络。这种全球化的产能配置不仅有效应对了贸易壁垒和区域供应链风险,也为承接全球平台车型订单提供了坚实保障。
三、成长逻辑:产品升级与赛道拓展双轮驱动
面对汽车“新四化”浪潮,宁波华翔积极推动产品结构升级。在传统内外饰件领域,公司通过轻量化材料(如PP、ABS、碳纤维复合材料)的应用和模块化供货能力的提升,强化单车价值量。在新能源方向,公司重点布局电池包壳体、电驱壳体、热管理管路以及智能座舱相关组件。其中,电池包壳体已获得宁德时代、大众MEB平台等客户的订单,成为公司新的增长极。
宁波华翔还通过控股子公司诗兰姆、胜菲特等,深度布局汽车电子和热管理系统,进一步拓宽了产品边界。公司持续加大研发投入,在上海、宁波、德国设有研发中心,具备与主机厂同步开发的能力。
四、财务透视:稳健经营与风险并存
从最新财报数据看,宁波华翔营收规模稳步增长,2023年实现营业收入约220亿元,同比增长约15%。归母净利润保持在8—10亿元区间,毛利率维持在16%—18%的水平,处于行业合理区间。值得关注的是,公司经营性现金流表现较好,资产负债率控制在50%左右,财务结构相对健康。
也应看到,汽车零部件行业面临整车降价传导、原材料价格波动、海运费及汇率波动等风险。宁波华翔通过推进降本增效、提升海外工厂本地化率、优化供应商结构来对冲压力。海外业务占比已接近30%,美元和欧元收入对汇率变动较为敏感。
五、行业竞争格局与估值展望
在国内汽车零部件板块中,宁波华翔与华域汽车、均胜电子、拓普集团等处于第一梯队,但各自聚焦领域差异明显。华域汽车体量更大、业务更综合;均胜电子侧重安全与电子;拓普集团在轻量化底盘和内饰件上发力;而宁波华翔则在内外饰件细分赛道中保持较高市占率,并借助海外并购形成了独特的全球交付能力。
从估值角度看,当前宁波华翔市盈率(TTM)约10—12倍,低于汽车零部件行业中位数,具备一定安全边际。未来若新能源相关产品放量、海外业务扭亏或盈利改善,可能驱动估值修复。机构投资者普遍关注其客户拓展节奏及电池壳业务的订单落地情况。
六、风险与挑战
- 主机厂年降压力常态化,对毛利率形成持续挤压;
- 海外工厂管理半径大,文化融合与当地法规遵从存在不确定性;
- 新能源转型投入较大,短期回报可能低于预期;
- 全球汽车销量若进入下行周期,零部件需求将同步承压。
宁波华翔作为国内汽车内外饰件及金属件的龙头厂商,依靠深厚的客户粘性、全球化产能布局和持续的产品升级,在中短期具备稳健增长的基础。长期能否从传统零部件商转型为新能源与智能网联时代的系统级供应商,取决于其在电池壳体、热管理、电子件等新赛道上的战略定力和执行效率。对于行业观察者和投资者而言,宁波华翔是一个值得持续跟踪的典型案例。
如若转载,请注明出处:http://www.hbzygzc.com/product/33.html
更新时间:2026-10-22 12:29:02