汽车零部件行业的发展前景 变革中的机遇与挑战
汽车零部件行业作为汽车工业的基石,其发展前景与汽车产业的整体走势息息相关。当前,全球汽车产业正经历着从传统燃油车向电动化、智能化、网联化、共享化(“新四化”)的深刻转型,这为零部件行业带来了前所未有的机遇与挑战。汽车零部件行业的发展前景依然广阔,但结构分化明显,企业需顺势而为,方能在变革中赢得先机。
一、电动化浪潮重塑动力系统格局
电动化的核心是动力系统的彻底变革。传统燃油车的心脏——发动机、变速箱、进排气系统等零部件需求将逐步萎缩。取而代之的是动力电池、驱动电机、电控系统(“三电”)以及相关的热管理、轻量化部件。
动力电池是电动汽车成本最高的部分,其技术迭代(如高镍三元、磷酸铁锂、固态电池)和成本下降直接推动电动汽车普及。因此,电池材料、电芯制造、电池管理系统(BMS)等领域将迎来持续增长。驱动电机和电控系统同样关键,扁线电机、油冷电机、碳化硅(SiC)功率器件等新技术正在加速渗透。为提升续航里程,轻量化材料(铝合金、碳纤维复合材料)和一体化压铸技术成为热点领域。
据行业预测,到2030年,全球电动汽车销量占比将超过40%,对应“三电”系统市场规模将达数千亿美元。对于零部件企业而言,能否快速切入电动化供应链,将决定其未来生存空间。传统发动机零部件巨头若不能及时转型,将面临被淘汰的风险。
二、智能化与网联化催生新赛道
智能化是汽车产业竞争的另一个制高点。高级驾驶辅助系统(ADAS)和自动驾驶技术正从高端车型向中低端车型普及。这带来了传感器(摄像头、毫米波雷达、激光雷达)、域控制器、线控底盘、高精地图与定位、车载计算芯片等零部件的爆发式需求。
其中,激光雷达曾是昂贵的选配,如今在国产厂商推动下成本大幅下降,已进入20万元级车型。线控底盘(线控制动、线控转向)是实现自动驾驶的关键执行层,目前渗透率较低,未来增长空间巨大。域控制器将分散的ECU功能集成,简化电子电气架构,已成为主流趋势。智能座舱中的HUD、大屏、语音交互等部件也在快速迭代。
与电动化不同,智能化零部件更依赖软件、算法和芯片,传统机械加工企业难以独立完成。因此,跨界合作、软硬协同成为常态。科技公司、芯片厂商与Tier1(一级供应商)深度绑定,甚至直接造车,加剧了行业竞争。
三、传统零部件市场:基本盘稳定但利润承压
尽管电动化、智能化声势浩大,传统零部件如车身、底盘、内外饰、通用件等仍占据行业大半产值。燃油车存量巨大,售后维修市场(AM)需求稳定,这些领域不会消失,但增速放缓,竞争激烈,利润率持续被挤压。
另有一些细分领域受电动化影响较小,如轮胎、玻璃、座椅、空调系统等,它们无论何种动力形式的汽车都需要,且随消费升级向高端化、个性化发展。例如,新能源汽车对低滚阻轮胎、隔音玻璃、智能座椅的需求增加。这些企业若能提升技术含量或绑定强势品牌,仍可保持较好发展。
四、供应链重构与国产替代机遇
全球供应链在疫情、地缘政治、贸易摩擦等因素下正在重构。整车厂追求供应链安全与近地化生产,给本土零部件企业带来替代机会。尤其在中国市场,政策支持新能源汽车产业链自主可控,国产电池、电机、电控、芯片、传感器等份额快速提升。
过去,高压共轨、自动变速箱、ESP等核心部件被博世、大陆、采埃孚等外资垄断。如今,在电动化新赛道上,中国企业与外资几乎同时起跑,在电池(宁德时代、比亚迪)、电机(汇川技术)、电控(比亚迪半导体)、激光雷达(禾赛、速腾聚创)等领域已涌现出全球竞争力企业。国产替代不仅发生在国内,也延伸至海外市场。
五、挑战与对策
尽管前景可期,汽车零部件行业面临的挑战也不容忽视:
- 技术迭代快:巨额研发投入与快速折旧风险,尤其在芯片、软件领域。
- 价格战传导:整车降价压力不断向零部件转移,降本增效成为永恒主题。
- 人才结构转型:传统机械工程师过剩,软件、电子、AI人才争夺激烈。
- 资金压力:新赛道投入大、回报周期长,中小企业融资困难。
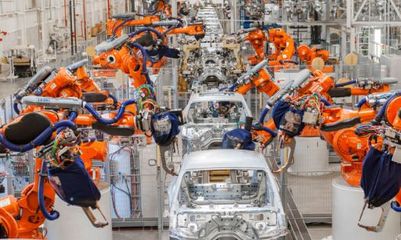
对策方面,企业应明确自身定位:要么成为细分领域的技术引领者,要么通过精益管理和规模效应成为成本领导者,要么与整车厂深度绑定共同开发。积极拥抱数字化、智能制造,提升柔性生产与快速响应能力。
六、结论
汽车零部件行业并非夕阳产业,而是正处于结构调整与升级的关键期。电动化、智能化带来了万亿级新市场,传统部件则在存量竞争中优胜劣汰。对于有准备的企业,这是最好的时代;对于故步自封者,这是最坏的时代。未来十年,行业将诞生一批新的巨头,也会有一批老牌企业黯然离场。把握技术趋势、贴近客户需求、保持敏捷创新,将是零部件企业穿越周期的核心能力。总体判断:汽车零部件行业前景光明,但只属于那些敢于变革、持续学习、开放合作的企业。
如若转载,请注明出处:http://www.hbzygzc.com/product/36.html
更新时间:2026-10-24 07:13:06